市场结构:原油期货波动率持续攀升
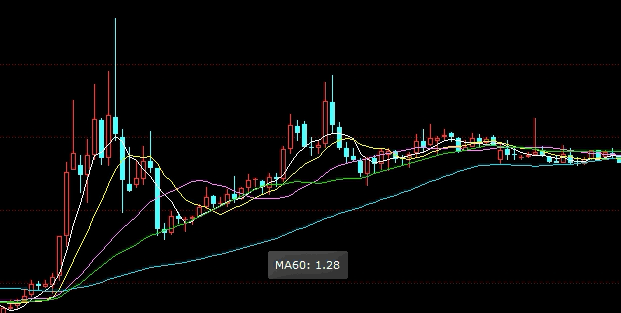
近期国际原油期货市场呈现显著的高波动特征,WTI与布伦特主力合约日振幅频繁超过3%。这种剧烈震荡的背后,是多重因素交织的结果。从资金面看,对冲基金在原油期货上的净多头仓位连续三周下降,而商业套保盘则逐步增加,显示市场参与者对方向性判断存在严重分歧。同时,期权隐含波动率维持在年内高位,平值跨式组合成本持续上升,进一步印证了市场不确定性加剧。
库存数据与供应预期的反复
美国能源信息署(EIA)周度库存报告显示,商业原油库存出现超预期累库,这与炼厂开工率季节性回落有关,但也引发市场对需求疲软的担忧。不过,OPEC+的产量政策始终是影响供给预期的关键变量。近期部分成员国超额减产执行率提升,而另一些国家则持续增产,这种内部不协调导致供应端信号混乱。此外,美国页岩油产区钻机数量维持稳定,但完井效率下降,新井产量低于预期,使得短期供应弹性不足。
资金逻辑:从宏观对冲转向事件驱动
当前原油期货市场的参与者结构正在发生变化。传统宏观基金因全球利率路径不明朗而减少趋势追踪,转而采用更多的事件驱动策略。地缘政治升温、制裁豁免到期、极端天气等突发因素成为短期情绪催化剂。例如,某中东港口突发安全事件曾导致盘中瞬时拉涨5%,但随后快速回落,显示资金缺乏持续性做多意愿。这种脉冲式行情对趋势跟踪者形成挑战,但高频交易者却从中获利。
跨期价差反映的供需矛盾
近月合约与远月合约的价差结构是观察市场松紧的重要窗口。最近WTI近月价差由backwardation转为contango的迹象,暗示现货市场开始转向宽松。然而,布伦特仍维持微弱backwardation,反映出区域供需差异。这种价差分化使得套利资金在不同品种间频繁流动,加剧了市场波动。
政策预期:宏观变量主导中期方向
各国央行货币政策路径的调整对原油期货产生深远影响。美联储降息预期反复摇摆,导致美元指数波动,进而影响以美元计价的原油估值。若降息提前落地,可能刺激经济复苏预期推升油价;若维持高利率,则压制风险偏好。同时,中国财政刺激政策的力度和效果也是关键外部变量。近期中国经济数据边际改善,但房地产投资仍低迷,工业用油需求尚未明显复苏。
地缘风险溢价与制裁博弈
地缘政治因素持续为原油期货注入不确定性。主要产油区的新一轮制裁讨论尚未落地,但市场已开始定价潜在供应中断风险。俄罗斯、伊朗等国的出口物流通道面临挑战,而美国对委内瑞拉的政策转向也备受关注。这些因素推高了地缘风险溢价,但一旦预期落空,价格可能快速回吐。
风险管理:在不确定中寻找确定性
面对高波动市场,投资者需强化风险管理意识。利用期权组合策略对冲极端风险,如买入虚值看跌期权或构建跨式组合,可有效控制尾部风险。同时,关注波动率指数变化,当隐含波动率处于高位时,卖出波动率策略具有吸引力,但需警惕事件冲击。对于产业客户,套期保值比例应适度提高,避免单一方向敞口过大。
资金配置的平衡艺术
在资产组合中,原油期货的配置比例需根据风险预算动态调整。当前市场环境下,建议采用“核心+卫星”模式:核心部分以流动性好的主力合约为主,卫星部分通过跨品种套利或期限价差交易捕捉结构性机会。避免重仓押注单边,多元化策略更适合当前行情。
风险提示
本文内容仅供参考,不构成任何投资建议。期货市场风险较高,价格波动可能导致本金损失。投资者应根据自身风险承受能力谨慎决策,必要时咨询专业人士。过往业绩不代表未来表现,市场存在不确定性,请理性看待投资风险。